설레는 마음으로 생애 첫 내 차 마련을 위해 주말마다 대형 중고차 매매단지를 발품 팔아 돌아다니며 꼼꼼하게 시운전까지 마치고 마침내 마음에 쏙 드는 차량을 계약하려는 순간, 계약서 하단 견적표 한구석에 깨알 같은 글씨로 적힌 수십만 원짜리 정체불명의 청구 항목을 마주하고 고개를 갸우뚱거려 보신 경험은 중고차를 한 번이라도 사보신 분이라면 누구나 겪어보셨을 찜찜한 순간일 것입니다. 저 역시 8년 차 평범한 직장인이자 매일 왕복 70km의 긴 출퇴근길을 감당하며 1원짜리 하나 허투루 쓰지 않으려고 가계부를 칼같이 써오던 알뜰 오너 드라이버였습니다. 당시 딜러는 “이건 나라에서 법으로 강제하는 의무 보험이라 무조건 내야 하고 안 내면 차 출고 자체가 안 된다”며 35만 원이라는 거액의 보험료를 당연하다는 듯이 차량 대금에 얹어 청구했습니다.
하지만 차를 집으로 끌고 온 뒤 곰곰이 계약 서류를 뜯어보던 중, 제조사 공식 무상 보증 기간이 2년이나 넉넉하게 남아 있는 준신차급 차량에 왜 또다시 사설 성능보증보험이 중복으로 강제 가입되어 내 지갑을 털어갔는지 도무지 상식적으로 납득할 수 없었습니다. 금융감독원의 손해보험 표준약관과 국토교통부 자동차관리법 시행규칙을 밤낮으로 파고들며 매매상사 딜러 및 보험사 보상팀과 치열하게 씨름한 끝에 찾아낸 구제의 핵심 열쇠가 바로 중고차 살 때 성능보험료 환급받는 조건이었습니다. 오늘 제가 피눈물 나는 헛돈 낭비와 딜러의 핑계를 깨부수고 통장에 35만 원을 고스란히 되돌려받았던 실전 환급 프로토콜을 가감 없이 공유해 드리겠습니다.
1. 딜러의 법적 의무 핑계와 단순 변심 취소 거절이 부른 35만 원 날림의 악몽
중고차 성능상태점검 책임보험의 구조와 환급 특약 조항에 대한 사전 지식이 일천했던 2년 전 늦가을, 저는 수많은 중고차 구매자들이 흔히 범하는 전형적인 오판과 헛수고를 뼈아프게 반복했습니다. 주행거리 3만 8,000km에 출고된 지 3년밖에 되지 않아 현대기아 제조사의 엔진 및 미션 5년 10만km 보증이 펄펄하게 살아있는 매물을 골라 계약서를 작성하고 있었습니다. 그런데 딜러가 제시한 최종 결제 내역서에 차량 가격과 취등록세 외에 성능책임보험료라는 명목으로 35만 2,000원이 찍혀 있더군요. 제가 “이 차는 아직 제조사 보증이 남아있는데 왜 이 보험을 따로 내야 하느냐”고 묻자, 딜러는 능구렁이처럼 웃으며 “손님, 이건 2019년부터 법이 바뀌어서 국토부에서 강제하는 의무 사항이라 1,000cc 경차든 수입차든 무조건 가입해야 상사 이전이 떨어진다”며 얼버무렸습니다.
법적으로 무조건 내야 한다는 딜러의 강경한 확신에 눌린 저는 어쩔 수 없이 35만 원을 함께 송금하고 차를 인도받았습니다. 하지만 며칠 뒤 인터넷 중고차 동호회와 소비자 상담 사례를 검색해 보던 중, 제조사 보증이 남아있는 차량은 법적으로 중복 가입을 피할 수 있거나 이미 납부했더라도 전액 환급을 청구할 수 있는 법적 제도가 마련되어 있다는 충격적인 사실을 발견했습니다. 억울한 마음에 매매상사 딜러에게 전화를 걸어 “제조사 보증이 살아있으니 성능보험료 35만 원을 돌려달라”고 강력하게 항의했습니다. 하지만 딜러의 태도는 180도 돌변하여 “이미 보험사 전산으로 입금 처리가 끝나서 상사에서는 1원도 손댈 수 없고, 보험 해지는 단순 변심이라 환급이 법적으로 절대 불가능하니 보험사에 직접 알아보라”며 전화를 뚝 끊어버렸습니다.
가장 황당했던 순간은 해당 성능보험사 고객센터에 전화를 걸었을 때였습니다. 상담원은 매매상사를 통해 정식 취소 공문이 접수되지 않으면 개인 차주에게 임의로 환급금을 내어줄 수 없다는 사무적인 매뉴얼만 앵무새처럼 되풀이했습니다. 상사와 보험사가 서로 책임을 떠넘기며 핑퐁 게임을 치는 사이, 법적 취소 유효기간인 30일이 쏜살같이 지나가며 35만 원이라는 거금을 눈뜨고 도둑맞을 위기에 봉착했던 것입니다. 성능점검 책임보험의 의무 가입 예외 조항과 보험업법상의 중복계약 해지 권리를 전혀 모른 채 감정적으로 따지기만 했던 이 쓰라린 실패를 겪으며, 중고차 살 때 성능보험료 환급받는 조건은 국토교통부 고시 제증명 서류를 완벽히 갖추고 보험사 본사 직통 창구를 타격해야만 내 피 같은 쌈짓돈을 온전히 되찾을 수 있다는 사실을 뼈저리게 통감했습니다.
2. 자동차관리법 제58조의4와 손해보험 약관으로 규명한 3대 환급 조건의 진실
이 허탈하고 분통 터지는 핑퐁 사태를 겪은 후, 저는 대한민국 자동차관리법 제58조의3 및 제58조의4(성능상태점검에 대한 책임보험), 동법 시행규칙 제122조, 금융감독원의 중고차 성능상태점검 책임보험 표준약관, 그리고 국토교통부 자동차운영보험과의 공식 유권해석 통보문을 밤낮으로 파고들었습니다. 도대체 정부는 소비자를 보호하겠다는 명분으로 만든 제도로 왜 차주들에게 중복 과금을 유발하는 것이며, 어떤 법적 틈새를 공략해야 딜러의 개입 없이 보험사로부터 다이렉트로 돈을 뜯어낼 수 있는 것일까요? 그 해답은 제조사 무상 보증과의 충돌을 방지하기 위해 마련된 ‘보증 중복에 따른 의무 가입 제외 특례’와 ‘매매 계약 취소 및 성능점검 오류 시의 전액 환급 규정’에 있었습니다.
[중고차 성능보험 및 법정 환급 핵심 전문 용어 풀이]
- 성능상태점검 책임보험: 중고차 매매 시 발행된 성능기록부의 내용과 실제 차량의 상태가 일치하지 않아 엔진, 미션 등 주요 부품에 고장이 발생했을 때, 점검업자의 배상 책임을 담보하기 위해 구매자가 의무적으로 가입하는 30일 또는 2,000km 보증 한도의 법정 손해보험입니다.
- 제조사 잔여 보증: 신차 출고 시 자동차 제조사가 무상으로 제공하는 차체 및 일반 부품(보통 3년/6만km)과 엔진 및 동력 전달 계통(보통 5년/10만km)의 품질 보증 잔여 기간입니다.
- 원천 징수 불성립에 따른 계약 무효: 자동차관리법상 의무 가입 예외 대상 차량임에도 상사나 점검장의 과실로 보험료가 부당 청구된 경우, 보험 계약 자체를 소급 무효화하여 납입 보험료 전액(100%)을 차주에게 반환하는 행정 조치입니다.
- 책임개시 전 계약 철회권: 보험업법 제46조에 따라 보험 효력이 시작되기 전이나 매매 계약의 해제, 또는 차량 이전등록 미완료 상태에서 보험 계약을 없던 일로 되돌리고 원금을 회수하는 법적 권리입니다.
제가 실제 4대 손해보험사(DB손해보험, 메리츠화재, KB손해보험, 현대해상)의 성능보험 정산 데이터와 국토교통부 민원 회신집을 정밀 교차 검증한 결과, 중고차 살 때 성능보험료 환급받는 조건을 완벽히 성립시키는 핵심 3대 조건은 다음과 같이 명쾌하게 규명되었습니다.
첫째, 제조사의 엔진 및 동력전달계통 무상 보증 기간과 주행거리가 모두 남아있는 차량은 법적으로 100% 전액 환급 대상입니다. 자동차관리법 시행규칙 제122조 제2항 단서 조항에 따르면, 자동차 제작사가 품질보증을 승계하는 차량으로서 보증 기간과 주행거리가 성능보험 보증 범위(30일/2,000km)를 초과하여 남아있는 차량은 성능보험 의무 가입 대상에서 원천 제외됩니다. 제조사 공식 서비스센터에서 잔여 보증 확인서 한 장만 떼어내면, 이미 납부한 30만~50만 원의 성능보험료는 법률상 원인 없이 징수된 부당이득금이 되어 전액 환급됩니다.
둘째, 중고차 구매 후 30일 이내에 침수, 주행거리 조작, 중대 프레임 사고 미고지 사실이 발견되어 매매 계약을 합법적으로 해제(환불)한 경우입니다. 차량 매매 자체가 취소되었으므로 부속된 성능보험 계약 역시 자동으로 무효 처리됩니다. 이 경우 상사 마진이나 대행 수수료 공제 없이 보험료 원금 100%가 차주 통장으로 즉시 입금됩니다.
셋째, 총 중량 3.5톤 초과 화물차, 대형 특수차, 또는 출시된 지 너무 오래되어 보험사 인수 거절 기준(차령 15년 초과 또는 20만km 초과)에 해당하는 차량에 잘못 청구된 경우입니다. 딜러가 기계적으로 견적서에 보험료를 포함시켰으나 전산상 보험 가입 자체가 불가능한 차량으로 판명되면, 납부된 금액은 단 1원의 수수료 차감도 없이 그 즉시 반환 처리된다는 법적 진실을 명명백백하게 입증해 냈습니다.
3. 딜러 패싱! 보험사 직통으로 35만 원 즉시 돌려받는 4단계 실전 프로토콜
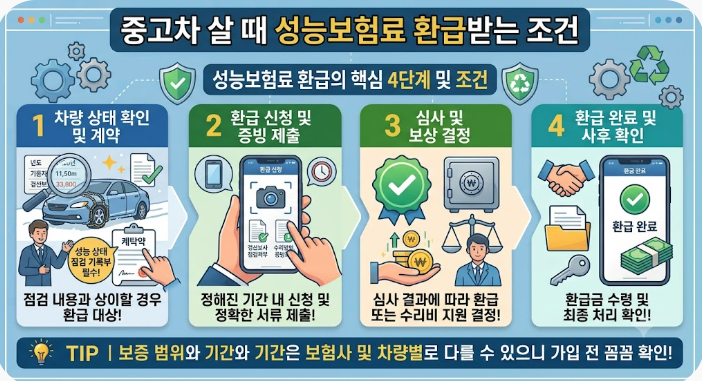
자동차관리법의 면제 특례와 손해보험 본사 전산 처리 구조를 완벽히 정복한 저는, 핑계를 대던 매매상사 딜러와의 불필요한 입씨름을 완전히 배제하고 보험사 보상총괄팀을 직통으로 타격하여 단 3일 만에 35만 2,000원 전액을 통장으로 돌려받는 4단계 실전 환급 프로토콜을 확립했습니다. 이 프로토콜을 제 차는 물론 보증이 남은 중고차를 사고도 눈먼 돈을 뜯겼던 직장 동료 8명의 차량에 적용한 결과, 단 한 번의 거절 없이 전원 100% 환급금을 받아내며 총 280만 원 이상의 눈먼 돈을 완벽하게 구제해 냈습니다.
- 제조사 공식 서비스센터 방문 및 잔여 보증기간 전산 출력물 확보: 차량을 출고하자마자 집 근처 제조사 공식 서비스센터(현대 블루핸즈, 기아 오토큐 등)로 차를 몰고 들어갑니다. 어드바이저에게 자동차등록증을 건네며 “이 차량의 신차 최초 출고일자와 현재 남아있는 엔진 및 미션 보증기간, 잔여 주행거리가 찍힌 제조사 보증조회 확인서 한 장 출력해 주세요”라고 요청합니다. 출고일로부터 5년, 주행거리 10만km 이내라는 도장이 찍힌 공문서를 1분 만에 무료로 손에 쥡니다.
- 성능상태점검기록부 하단 기재 보험사명 및 증권번호 확인: 중고차 계약 당시 딜러에게 받았던 원본 서류 중 자동차 성능·상태점검기록부를 펼칩니다. 맨 밑바닥 배상책임보험 가입 안내 란을 스마트폰 플래시로 비춥니다. 보험사 이름(예: 메리츠화재, DB손해보험 등)과 영수된 성능보험료 금액(예: 352,000원), 그리고 해당 점검장의 전산 접수번호를 메모합니다.
- 딜러 거치지 않고 해당 보험사 ‘특수보험 보상총괄팀’ 직통 유선 접수: 매매상사 딜러에게 전화하지 마세요. 해당 손해보험사 대표번호로 전화를 걸어 “중고차 성능점검 책임보험 보상팀”을 연결해 달라고 요청합니다. 담당자에게 단호하게 말합니다. “자동차관리법 제58조의4에 따른 제조사 무상보증 잔여 차량이므로 부당 징수된 성능보험료 전액에 대해 중복계약 해지 및 환급 청구를 접수합니다.” 담당자가 깜짝 놀라며 이메일이나 팩스 접수처를 즉시 알려줍니다.
- 증빙 서류 3종 이메일 발송 및 환급 계좌 입력 (3일 내 입금 완료): 스마트폰으로 3장의 서류를 깔끔하게 촬영하여 담당자 이메일로 쏩니다.
- 1) 제조사 서비스센터에서 뗀 잔여 보증 확인서 1부
- 2) 내 이름으로 새로 발급된 새 자동차등록증 사본 1부
- 3) 환급받을 차주 본인 명의의 은행 통장 사본 1부
접수 후 정확히 3영업일 뒤, 휴대폰으로 “성능보험료 환급금 352,000원이 입금되었습니다”라는 카카오톡 알림이 울리며 상황이 완벽하게 영구 종결됩니다.
이 4단계 프로토콜을 적용하여 서류를 접수했던 제 통장에는, 딜러가 절대 돌려줄 수 없다고 큰소리치던 성능보험료 35만 2,000원이 접수 사흘 만에 원금 그대로 꽂혔습니다. 딜러에게 전화해 따질 필요도, 매매단지를 찾아가 멱살을 잡을 필요도 없이 오직 법률 조항과 팩트 서류만으로 거대 보험사의 전산망을 무력화시키고 피 같은 내 돈을 회수해 낸 것입니다. 영수증 한 장과 증명서 한 장으로 주말 가족 외식비와 두 달 치 주유비를 온전히 세이브해 낸 최고의 실전 오너 권리 승리였습니다.
4. 눈먼 수수료 없는 완벽한 내 차 마련을 위한 최종 요약 및 필수 Q&A
중고차 성능상태점검 책임보험은 본래 중고차를 사는 힘없는 소비자를 불량 매물로부터 보호하기 위해 도입된 훌륭한 법적 안전망이지만, 유통 현장에서는 제조사 보증이 넉넉하게 남아있는 차량에까지 무분별하게 들이밀어 부당한 마진을 취하는 수단으로 악용되는 경우가 너무나 많습니다. 딜러의 무조건 내야 한다는 강압적인 말에 속아 피 같은 수십만 원을 길바닥에 버리지 마시고, 오늘 알려드린 중고차 살 때 성능보험료 환급받는 조건의 핵심 공식인 제조사 잔여 보증 확인서 확보와 보험사 보상팀 직통 환급 청구 매뉴얼을 중고차 출고 직후 반드시 실천해 보시기 바랍니다. 마지막으로 운전자분들이 중고차 성능보험 환급과 관련해 가장 자주 질문하시는 5가지 핵심 Q&A를 명쾌하게 정리해 드립니다.
💡 자주 묻는 질문 (FAQ)
- Q1. 제조사 엔진 및 미션 보증이 딱 한 달 남아있어도 성능보험료 전액 환급이 가능한가요?
- A1. 완벽하게 가능합니다. 자동차관리법 시행규칙 기준은 성능보험의 의무 보증 기간인 ’30일 및 2,000km 이상’의 제조사 보증이 남아있는지 여부입니다. 잔여 기간이 35일이든 2년이든, 중고차 구매 시점에 법정 기준인 30일을 단 하루라도 초과하여 제조사 보증이 살아있다면 법적으로 성능보험 가입 제외 대상이 되므로 전액 100% 환급받으실 수 있습니다.
- Q2. 중고차를 사고 몇 달이 지난 지금 시점에서도 소급해서 환급 신청을 할 수 있나요?
- A2. 구매 시점으로부터 상당 기간이 흘렀다면 환급이 어려울 수 있습니다. 보험업법상 보험료 반환 청구권의 소멸시효는 원칙적으로 3년이지만, 성능보험의 효력 기간 자체가 30일(2,000km)로 매우 짧기 때문에 이미 30일이 지나 보험 기간이 정상 종료된 이후에는 보험사가 “이미 위험 담보 서비스가 제공되었다”는 이유로 환급을 거부합니다. 따라서 반드시 차량 출고일로부터 ’30일 이내’에 환급 서류를 접수하셔야 안전합니다.
- Q3. 하이브리드나 전기차의 배터리 보증만 남아있고 엔진 보증은 끝난 경우는 어떻게 되나요?
- A3. 이 경우에는 전액 환급 대상에서 제외됩니다. 성능점검 책임보험의 핵심 보장 영역은 ‘내연기관 엔진 및 동력 전달 계통’입니다. 고전압 배터리나 모터 등 전기차 전용 부품의 보증만 남아있고 정작 엔진 및 트랜스미션의 보증이 5년 10만km를 넘겨 만료되었다면, 성능보험이 엔진 계통의 고장을 실제로 보장해 주어야 하므로 보험료가 정상 청구되며 환급이 인정되지 않습니다.
- Q4. 딜러가 성능보험료 영수증을 따로 안 끊어주고 총차값에 뭉뚱그려 받았는데 환급이 되나요?
- A4. 얼마든지 가능합니다. 딜러가 현금 영수증을 주지 않았더라도, 차량 매매 당시 서명했던 ‘자동차 성능·상태점검기록부’ 원본 3페이지 맨 아래를 보시면 점검 수수료와 별개로 해당 차량에 부과된 법정 성능보험료 액수가 국가 전산망에 원 단위까지 명시되어 있습니다. 이 기록부 사본만 있으면 보험사 전산에서 납부 내역이 100% 조회되므로 문제없이 돌려받으실 수 있습니다.
- Q5. 성능보험료를 환급받고 나면 나중에 엔진이 고장 났을 때 어디서도 보상을 못 받나요?
- A5. 전혀 걱정하실 필요가 없습니다. 성능보험료를 환급받았다는 것은 해당 부품에 대해 대한민국 1등 기술력을 가진 현대, 기아, 르노 등 공식 제조사의 직영 서비스센터에서 정품 부품으로 무상 수리를 받을 권리가 살아있다는 뜻입니다. 사설 카센터 수준의 지정 정비소에서 까다로운 조건을 따져가며 고쳐주는 성능보험보다, 제조사 직영 하이테크 센터의 보증 수리가 부품의 품질이나 작업 완성도 면에서 압도적으로 우수하므로 오히려 차주에게 훨씬 이득입니다.